恒定乘积 AMM 的价格冲击推导(示例)
从 x·y = k 出发,推出一笔交易的成交量、成交价和价格冲击,顺便展示公式、代码块和表格的排版。
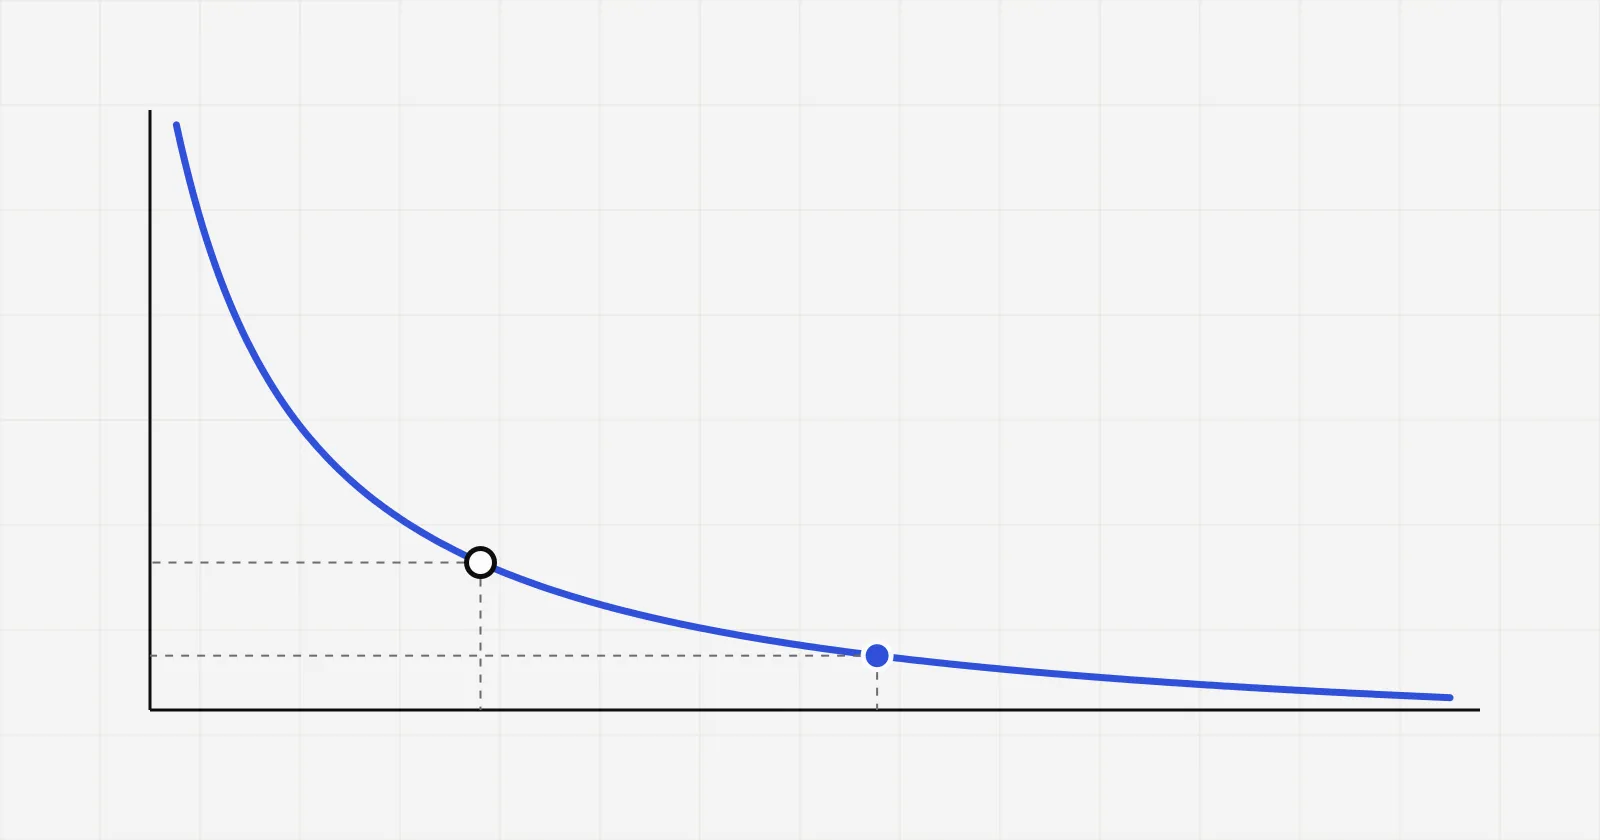
这是一篇示例文章,用来检查排版:公式、代码、表格、引用都放了一遍。内容本身是 Uniswap v2 一类恒定乘积做市商的基础推导,可以当作真正的第一篇长文的起点,也可以直接删掉。
恒定乘积模型
池子里有两种代币,储备量分别是 和 。每次交易后,两者的乘积保持不变:
用户向池子存入 个 X 代币,池子按公式给出 个 Y 代币,要求交易后乘积仍为 :
解出 :
加入手续费
设手续费率为 (Uniswap v2 是 ),只有扣费之后的部分 参与定价:
手续费留在池子里,所以交易后的乘积 会略微变大,这部分增长就是流动性提供者的收益来源。
价格冲击
交易前的边际价格是 。这笔交易的平均成交价是 ,两者的差距就是价格冲击:
冲击只取决于这笔交易占池子储备的比例。交易量相对池子越大,滑点越大。
数值例子
取 ,:
| 输入 | 输出 | 价格冲击 |
|---|---|---|
| 1 | 0.9960 | 0.100% |
| 10 | 9.8716 | 0.987% |
| 100 | 90.6611 | 9.066% |
| 500 | 332.6660 | 33.267% |
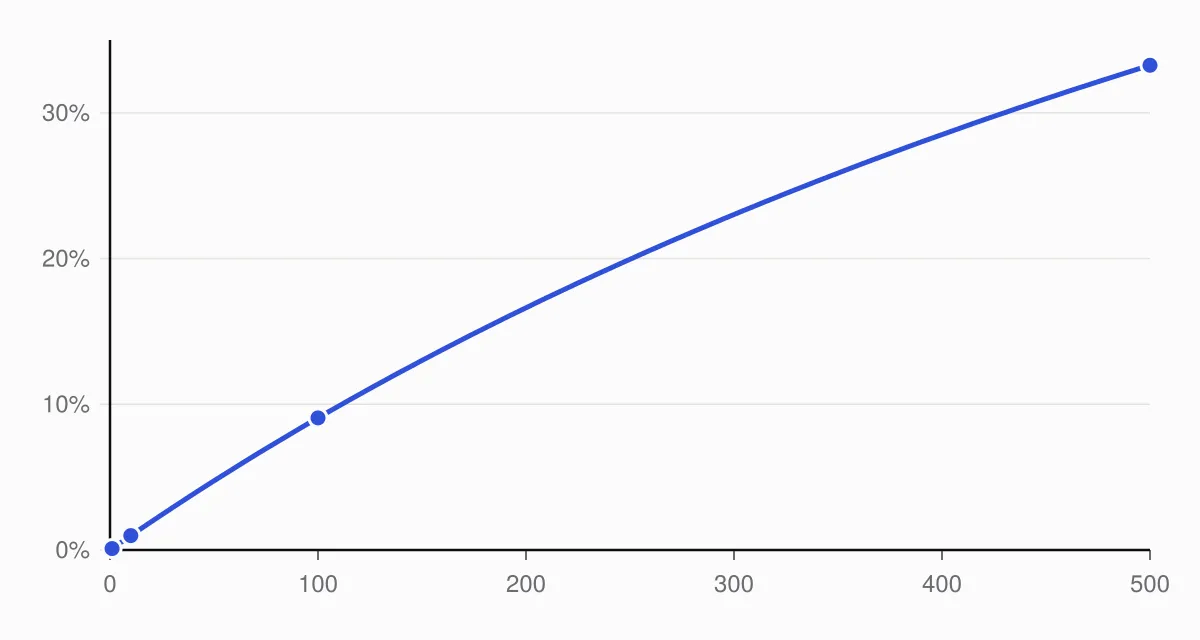 图:输入 0 到 500 对应的价格冲击,标出的点是上表的四组数值。
代码
下面是同样的计算,可以直接运行:
def swap(x: float, y: float, dx: float, fee: float = 0.003):
    """返回 (输出数量, 价格冲击)。"""
    dx_eff = dx * (1 - fee)
    dy = y * dx_eff / (x + dx_eff)
    impact = dx_eff / (x + dx_eff)
    return dy, impact


dy, impact = swap(1000, 1000, 100)
print(f"out={dy:.4f}, impact={impact:.3%}")
# out=90.6611, impact=9.066%
下一步
这个模型里价格只在池子内部由交易推动,所以和外部市场出现价差时,套利者会把它拉回去。这个过程和 MEV、交易排序直接相关,可以作为下一篇的主题。